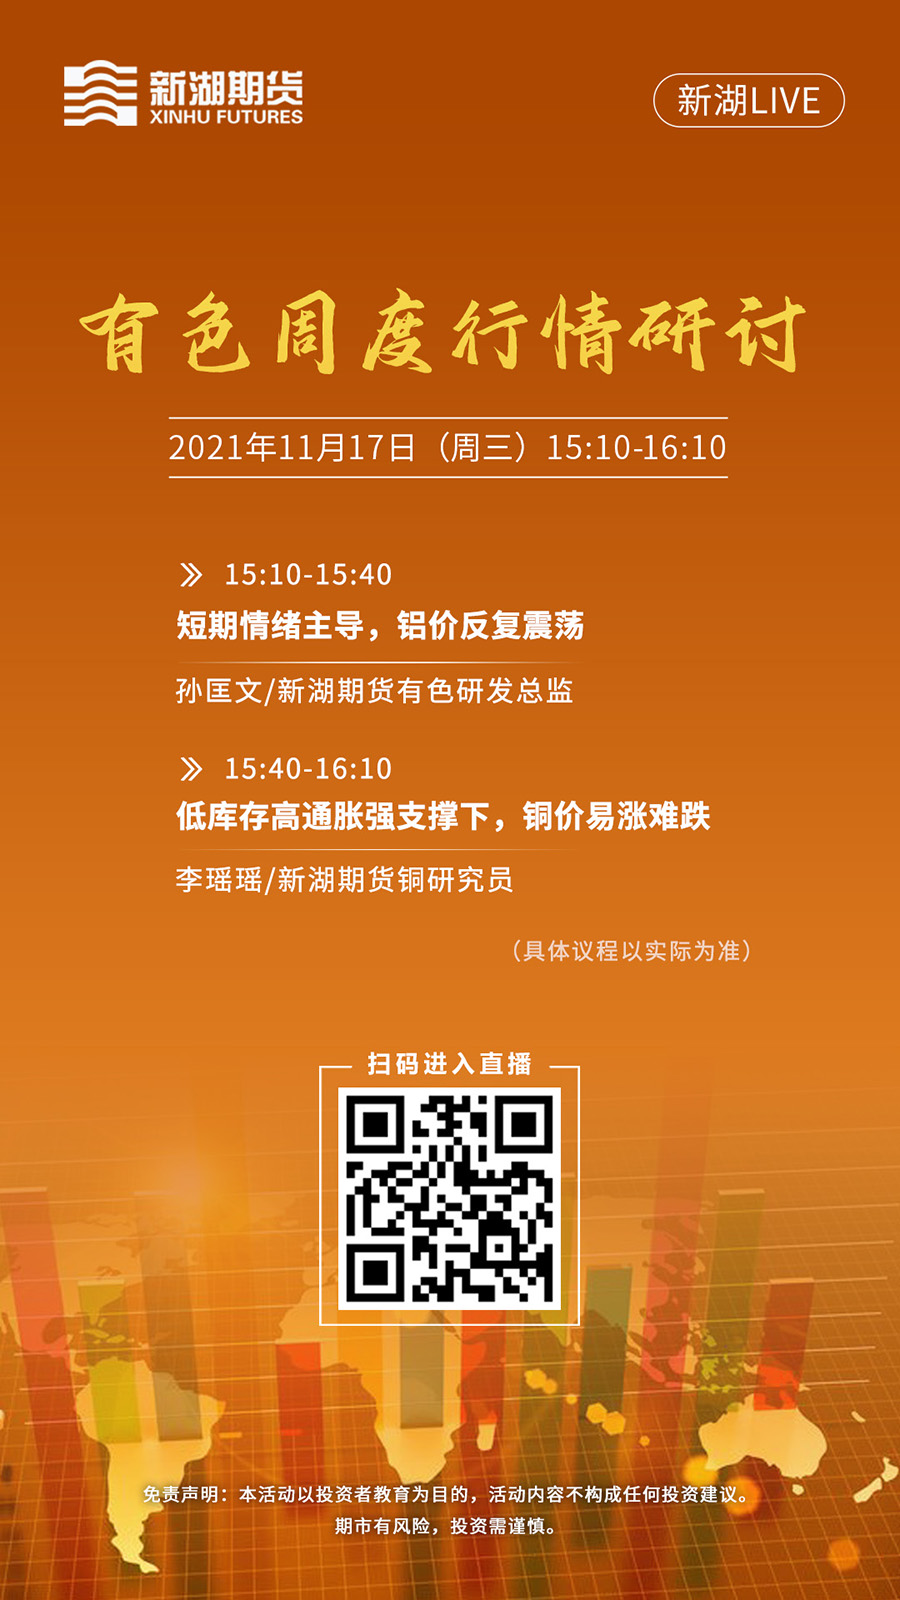
11月17日有色周度行情研讨 宏观扰动与基本面共振下的方向选择
一、本周有色板块整体回顾
本周(11月11日—11月17日)有色金属板块整体呈现宽幅震荡、内部分化的格局。宏观层面,美国CPI数据回落强化了市场对美联储加息周期结束的预期,美元指数走弱一度提振基本金属;但国内10月经济数据显示地产投资仍偏弱,需求端信心的修复尚需时间,导致板块上行乏力。分品种看,铜、铝维持区间震荡,锌受海外矿端收紧预期支撑相对抗跌,镍、锡则因供给过剩担忧和需求疲软表现偏弱。
二、宏观因素:预期与现实之间的拉锯
本周宏观最大的边际变化来自美国10月CPI同比增速低于预期,市场对美联储12月不加息的定价升至高位,美债收益率回落、美元走弱,为有色金属提供了估值端的支撑。但同时需注意,市场对降息预期的抢跑可能过于超前,若后续经济数据反复,美元存在阶段性反弹风险,将对有色形成压制。国内方面,10月规模以上工业增加值同比增长略好于预期,但房地产新开工和销售数据仍在磨底,建筑类金属需求难有显著增量。
三、主要品种基本面梳理
- 铜:本周LME铜库存小幅去化,国内社会库存变化有限,现货升水略有回落。矿端加工费继续下行,炼厂利润受到挤压,供给端存在潜在约束。需求端线缆和空调排产环比改善,但地产相关需求仍弱。短期铜价缺乏单边驱动,关注库存拐点与下游补库节奏。
- 铝:云南地区枯水期减产预期仍是市场关注焦点,但目前实际落地量尚不明朗。国内铝锭库存维持低位,对铝价形成底部支撑。需求端光伏、新能源汽车用铝保持韧性,但地产型材订单偏弱。短期铝价或维持高位震荡,关注减产兑现情况。
- 锌:海外矿山减产消息频出,矿端收紧预期推动加工费持续走低,冶炼端利润收缩。国内锌锭库存偏低,但下游镀锌开工率一般。锌价下方支撑较强,但上行需要需求端配合。
- 镍:纯镍供给过剩格局未改,海内外库存持续累积,内外价差波动加大。不锈钢排产下降拖累需求,镍价弱势难改,关注成本支撑与印尼政策变化。
- 锡:缅甸佤邦锡矿复产时间仍未明确,矿端供应扰动持续。但国内锡锭社会库存偏高、下游焊料需求恢复缓慢,多空交织下锡价波动较大,建议关注消息面驱动。
四、下周行情展望与关注要点
下周有色板块或延续“宏观托底、基本面分化”的特征,单边趋势性机会有限,跨品种在强弱对冲中或以区间操作思路为主。重点关注:1)美元指数与美债收益率的反弹节奏;2)国内地产政策是否进一步加码及实际落地效果;3)LME与国内库存的边际变化;4)云南铝减产实际执行与缅甸锡矿动态。
刘祥宇商品智投部将会讨论有关于各个相关品种期权的交易策略以及线上研讨,邀请你参加线上活动的分析研讨以及研究讨论分析结果!从对现货的影响的套期保值策略的应用的定义!请联系我们!微信:ci261358
如若转载,请注明出处:http://www.2z-9q.com/product/7.html
更新时间:2026-11-01 22:29:13