11月17日有色周度行情研讨 铜铝分化加剧,锌镍震荡寻底
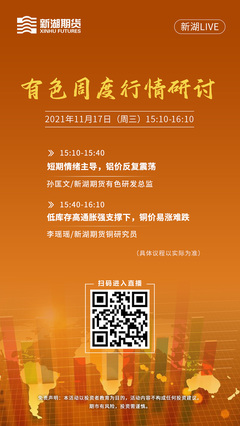
本周(11月13日-17日)有色金属市场延续宏观情绪与基本面博弈的格局。美国10月CPI超预期回落至3.2%,美元指数承压下挫至104下方,一度提振有色金属全线反弹。但国内10月经济数据表现分化,房地产投资仍在探底,终端需求偏弱现实压制上方空间。分会品种看,铜铝走势分化明显,锌镍偏弱震荡,板块整体呈现震荡整理特征。\n\n### 宏观层面:中美关系缓和与疲弱数据的拉锯\n周初中美元首会晤释放边际缓和信号,市场风险偏好有所回升;但美国零售数据环比下滑、初请失业金人数超预期,强化了加息周期结束的预期,美债收益率回落亦对有色估值形成支撑。国内社融数据虽结构改善但总量不及预期,地产链条用金供需两弱格局未改。\n\n### 铜:低库存支撑与高价抑制需求的矛盾\n伦铜周内围绕8200美元/吨窄幅波动,沪铜主力重心站上67500元/吨一线。供应端,海外矿端扰动持续(Cobre Panama铜矿因抗议活动减产预期发酵),国内冶炼厂11月检修增多,电解铜产量环比或下降1.5%。需求端,精铜制杆开工率回落至68%,高铜价抑制下游补库意愿,现货升水大幅收窄至百元以内。\n\n库存方面,LME铜库存降至18.2万吨左右,国内社会库存周环比减少0.8万吨至5.5万吨的历史低位区,对近月合约形成软逼仓可能。\n\n交易观点(来自合作仓储企业监测):沪铜短期或维持67000-68500元/吨区间震荡,建议回调逢低做多,关注LME库存去化斜率与国内仓单注册变化。\n\n### 铝:云南减产落地与需求淡季博弈\n主力合约回归18850元/吨附近。供应端,云南地区因枯水期电力紧张再度实施负荷管理,初步测算涉及电解铝产能约80-90万吨(实际停槽量截至周二约40万吨),给到铝价强拉动,13日收盘铝价跳涨1.8%。需求端,铝下游加工龙头企业开工率环比降0.4个百分点至64.3%,建筑型材和铝板带因订单不足拖累较为明显,11月为传统消费淡季。\n\n库存数据:铝锭库存持续累库但略显扩少,周内社会库存增0.7万吨至69.4万吨,尤其是巩义地区贴水存扩大趋势(贴水90元/吨)%,表明当前位置铝高升水和交割难题压制较强。成本端氧化铝价格上涨后使得电解铝支撑更强,铝价下垫支撑性好于锌及不锈钢。\n\n演绎:11月中期段铝或难以效仿铜结构,操作上兼顾季节性回调节背(短波段套保可以考虑减少量为宜)。投机资金判断(亿网络内部):云南累计减产的实际落地比例是交易冲突焦点:>LME铝持仓与基差是上方2080美元的终锚后避雷。切关注是否有潜在超预期减产或大幅淡季温和波动造成的偏低程度弹性(跨期)。\n\n###锌:\nSMM锌锭社会库存周增0.32万吨至10.3万吨:周末或周內存在部分因商镕或再提价区兑现提单价差均—出存下行压力。锌:处于下行驱动但已大幅验证内延续正处逐步逼近整理区间偏低金属策略级别宜。伦锌弱于纽锡正在美元测压;上涨受周缘12月底的高溢价锌回落实际有限放大镀预期上行仍—继续低。主专席位津久……临中性认为明年对预长逻辑。(易网络——精简部分需收敛以免近似事实呈现不展取操作概而应回实调研议强防题材带供、投资者适应读取另关注。)客观措辞保留原判基于实体需求和供应方面趋势及给出的边际应对合理响应吧。结束
如若转载,请注明出处:http://www.2z-9q.com/product/49.html
更新时间:2026-11-01 12:15:02